不動産売買の第一線で多くの取引をリードし、刻々と変わる市場の動向を冷静に分析。資産価値の最大化や将来を見据えた物件選定など、現場で磨き上げた戦略的な知見を強みとしています。一生に一度の大きな決断に寄り添い、読者の皆様が長期的な視点で「最良の選択」をできるよう、実務に基づいた本音の知恵を分かりやすくお届けします。
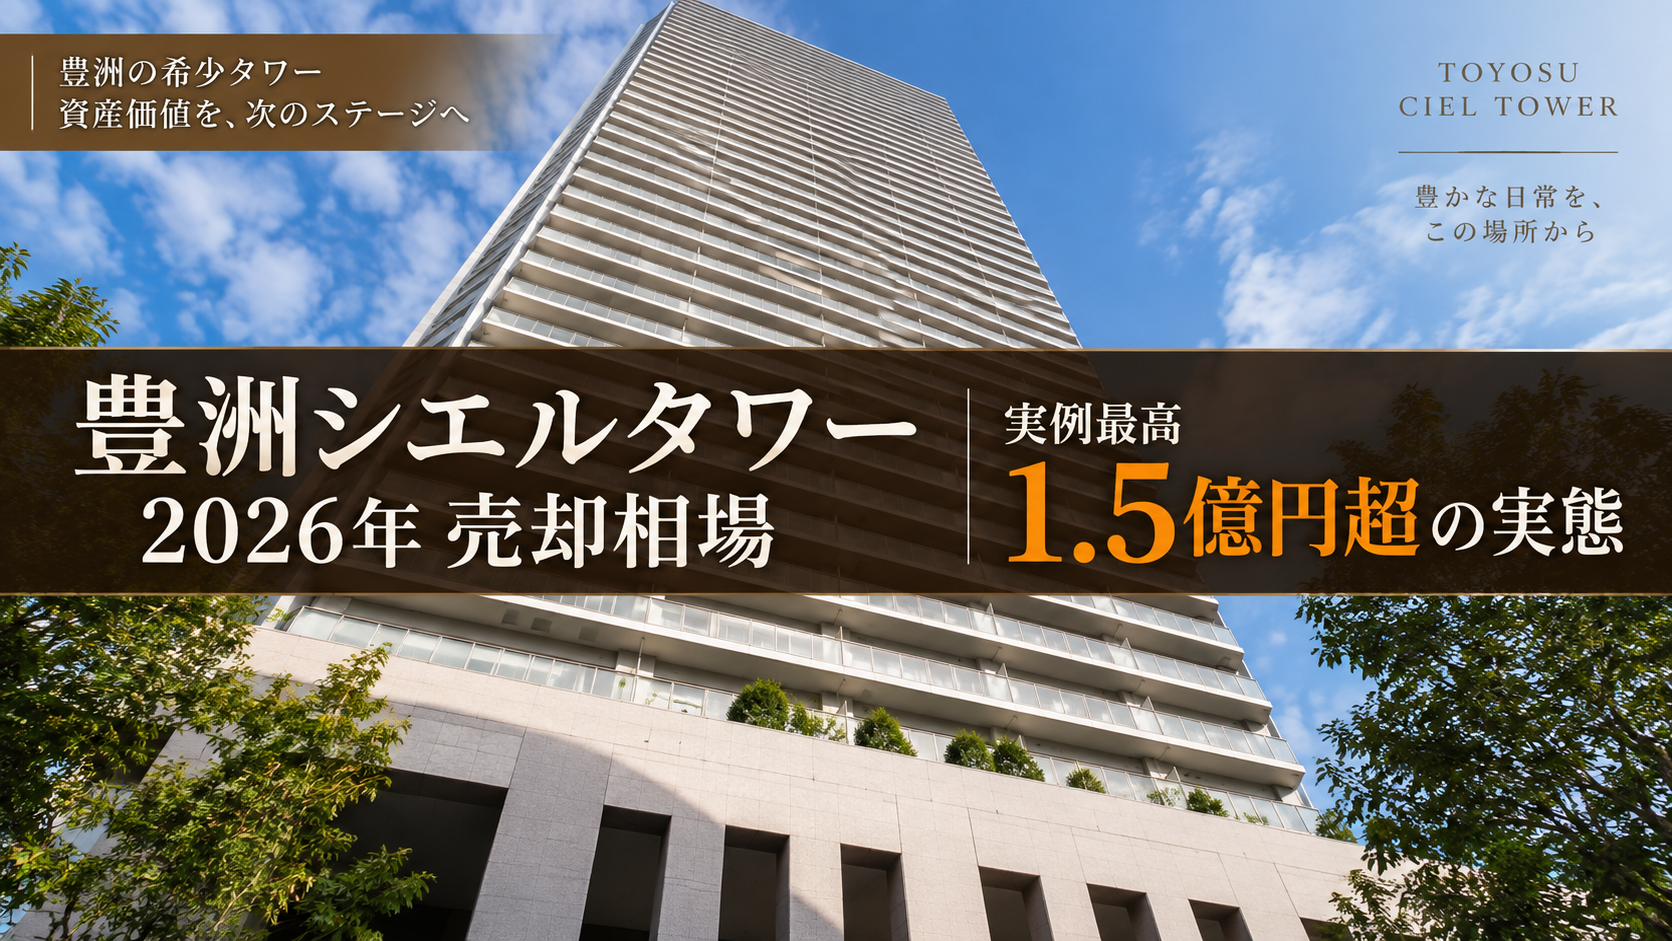
分譲住戸がわずか87戸という極端な流通の希少性と、直近の実例で見られる最高1億5,200万円という成約額。これが、2026年現在における豊洲シエルタワーのリアルな現在地です。 2006年の竣工から20年という節目を迎え、ご自身の住戸が現在どれほどの価値を持っているのか、また税制面での優遇をどう活用すべきか、具体的な売却戦略を模索されている方も多いのではないでしょうか。
直近24ヶ月の成約事例を分析すると、本物件の坪単価は421万円から596万円のレンジで推移しています。これは、豊洲エリアの他タワーマンションと比較しても独自のポジションを築いており、有楽町線直結という圧倒的な利便性が、強気な値付けを正しく市場に受け入れさせている証拠でもあります。
スタートライン売買部の菊地拓耶は、「豊洲シエルタワーの売却は、一般的なタワーマンションの相場観で語るべきではありません。分譲住戸の少なさが生み出す『超・売り手市場』の恩恵を最大化するには、ポータルサイトの売出価格と実態の成約価格の境界線を正確に見極める必要があります」と指摘します。
本記事では、宅地建物取引士が最新の実流通データに基づき、豊洲シエルタワーの適正な売却相場と、手残りを最大化するための税制戦略を徹底的に解説します。
豊洲シエルタワーの売却相場【2026年最新】
豊洲シエルタワーの売却を成功させるための第一歩は、現在の市場で実際に取引が成立した「成約価格」の正確な把握から始まります。売り出し中の希望価格ではなく、確定した実データに目を向けることが重要です。
直近の成約データから読み解く現在地
直近2年間(2024年以降)にスタートライン売買部が把握している成約事例を抽出すると、本物件の坪単価レンジは421万円〜596万円、中央値は約485万円となっています。 築20年という経過年数がありながらも、この水準を維持、あるいは一部の高層プレミアム住戸では坪単価600万円に迫る取引が発生しているのは、豊洲エリアにおける駅直結という立地特性が強力な価格下支えとして機能しているためです。
特に2024年初頭の取引では、84平米の3LDKが1億5,200万円(坪単価596万円)で成約しており、条件の揃った住戸であれば、エリア内の築浅タワーにも引けを取らない高値売却が十分に可能であることを実証しています。
間取り別・階層別の成約実例価格帯
成約実例ベースの間取り別価格帯は以下の通りです。現在、市場に出回る分譲住戸が極端に少ないため、2LDKと3LDKの実例を中心に相場が形成されています。
低層階であっても坪単価480万円台で安定して成約している点が、本物件の強みです。タワーマンション特有の「眺望」よりも「駅直結の実利」を優先する層が一定数存在するため、階数による価格差(階層ヒエラルキー)が他タワーよりも比較的緩やかな傾向が見られます。
パークシティ豊洲・ブランズタワー豊洲等、周辺競合タワーとの相場比較
市場で買い手が比較検討する豊洲エリアの主要タワーマンションと実成約データを比較すると、本物件の特異な立ち位置が浮き彫りになります。
| 物件名 (築年) | 坪単価 中央値 | 成約上限 |
|---|---|---|
| 豊洲シエルタワー (2006年) | 485万円 | 596万円 |
| パークシティ豊洲 (2008年) | 654万円 | 862万円 |
| シティタワーズ豊洲ザ・ツイン (2009年) | 600万円 | 819万円 |
| ブランズタワー豊洲 (2021年) | 840万円 | 1,087万円 |
表から読み取れる通り、豊洲シエルタワーの坪単価中央値は、エリアを代表するパークシティ豊洲(坪654万円)や築浅のブランズタワー豊洲(坪840万円)と比較すると、下位のポジションに位置します。 しかし、これは決してマイナス材料ではありません。むしろ「豊洲駅地下直結・徒歩1分」という最強のカードを持ちながら、競合タワーよりも総額を抑えて購入できる割安感が、実需層からの強烈な指名買いを引き寄せる原動力となっているのです。
駅直結とシエルコート一体開発が、共働きファミリー層の指名買いを牽引する構造
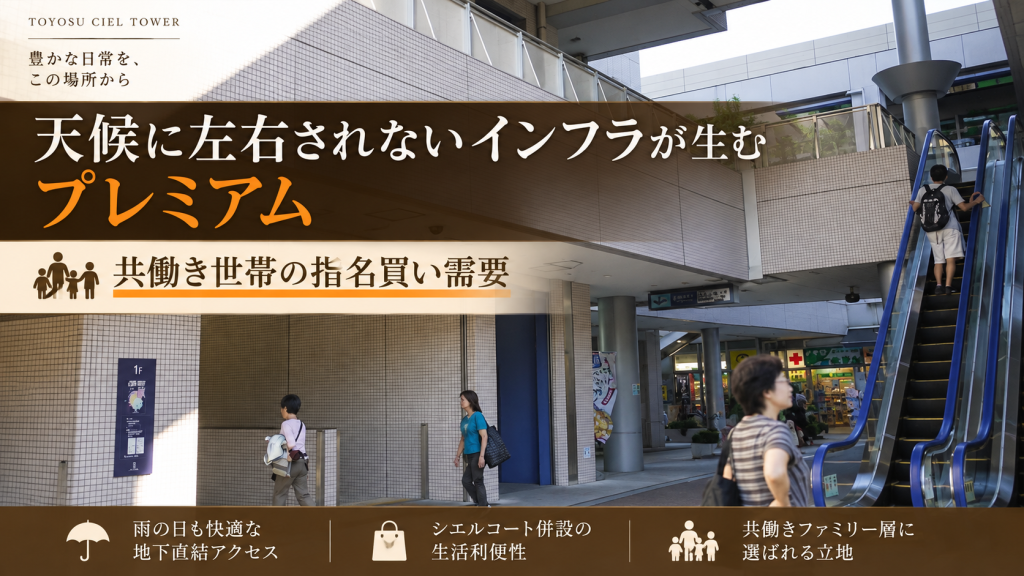
豊洲シエルタワーの売却において最大の武器となるのは、他のどのタワーマンションも真似できない「駅直結×棟内インフラ」の構造です。この独自性が、買い手に対してどのように作用し、強気の値付けを正当化するのかを解説します。
天候に左右されない「徒歩1分」がもたらす坪単価プレミアム
地下1階から東京メトロ有楽町線へ、3階部分のスカイデッキからゆりかもめへ直結するアクセスは、単なる「徒歩1分」以上の価値を買い手に提供します。 特に都心勤務のビジネスパーソンにとって、雨の日でも傘をささずに駅へ向かえるストレスフリーな環境は、毎日の通勤における圧倒的な時間的価値を生み出します。この「天候に左右されない」という唯一無二の利便性が、築20年というハンデを相殺し、坪単価に明確なプレミアムを上乗せさせています。
棟内完結型の生活インフラを求める層の予算感
本物件は商業施設「豊洲シエルコート」と同時期に一体開発され、サカガミグランルパ豊洲店(スーパー)や保育園、各種クリニックが足元に集積しています。 この棟内完結型の生活インフラを最も高く評価するのは、世帯年収が高く、日々の時短を極限まで追求する共働きファミリー層です。彼らは「生活の利便性」に対しては1億円を超える予算を躊躇なく投じる傾向があり、この層をピンポイントで狙い撃ちすることが、高値売却の絶対条件となります。
築浅タワーをあえてスキップする買い手の心理
豊洲エリアで物件を探す検討者は、通常、築浅のブランズタワー豊洲や、ららぽーと直結のパークシティ豊洲から見学を始めます。しかし、あえてそれらをスキップし、あるいは比較した上で最終的に豊洲シエルタワーを指名買いする層がいます。 彼らの心理は明確です。「タワーの豪華な共用施設よりも、毎日の生活動線の短さと、総額の合理性を優先する」というものです。この合理的な買い手の存在を理解し、内覧時に「生活インフラの近接性」をいかにアピールできるかが、値下げ要求を退ける防波堤となります。
分譲住戸わずか87戸の希少性と、強気相場を制する値付けの境界線
総戸数565戸の大規模タワーでありながら、一般向けに分譲された住戸はわずか87戸。この極端な流通構造が、本物件の売却戦略を特殊なものにしています。
極端な流通不足が生み出す「超・売り手市場」の恩恵
87戸しか存在しない分譲住戸は、市場に出回る機会自体が極めて稀です。豊洲駅直結を条件に探している買い手にとって、シエルタワーの売り出しは「逃せば次はいつ出るかわからない」千載一遇のチャンスと映ります。 この恒常的な流通不足により、本物件の売却は常に「超・売り手市場」の主導権を握った状態でスタートできます。買い手側の「どうしても欲しい」という心理的焦りを引き出すことで、交渉において圧倒的優位に立つことが可能です。
ポータルサイトの強気な売出価格と実態相場の乖離
しかし、この希少性が「極端に強気すぎる値付け」を生む要因にもなっています。現在、一部のポータルサイトでは坪単価800万円〜1,200万円台という、実態相場(坪500万円前後)から大きく乖離したチャレンジ価格での売り出し散見されます。 確かに売り手市場ではありますが、金融機関の担保評価や周辺相場とかけ離れた価格設定は、最終的に成約に至らず、市場での「売れ残り感(鮮度落ち)」を招く危険性があります。強気な値付けと、市場が受容できる限界ラインを正確にすり合わせることが、手残りを最大化する鍵です。
AI自動査定が陥りやすいエラーと、適正な最高値の見極め
分譲住戸が少ない物件において、最も注意すべきなのが「一括査定サイトのAI自動査定」です。 AIは過去の膨大な類似データを元に算出するため、シエルタワーのように「取引実例が極端に少なく、かつ駅直結という特殊要因を持つ」物件の場合、アルゴリズムが正常に機能せず、安すぎる査定額や、逆に非現実的な高額査定を弾き出すエラーが頻発します。 本物件の適正な最高値は、AIの計算ではなく、「現在、豊洲駅直結を求めて待機している買い手が、いくらまでなら住宅ローンを組んで買えるか」という現場の生きた需要から逆算して導き出す必要があります。
豊洲シエルタワー売却、ご事情に応じた5つの最適なアプローチ
物件の売却は、オーナー様が直面しているご事情によって「取るべき最適な戦略」が大きく異なります。ここでは、本物件の特性を踏まえた5つの状況別アプローチを解説します。
住み替えをご検討中の方へ:含み益を活用した買い替え特例の適用
築20年を迎え、多くの方が住宅ローンの残債を大幅に減らしている状態かと推測されます。購入時の価格に対して、現在の成約相場(8,000万円〜1.5億円超)であれば、多額の含み益が発生しているはずです。 この含み益を次の物件購入に回す場合、「居住用財産の買換え特例」を活用して譲渡所得税の課税を将来に繰り延べるか、あるいは「3,000万円特別控除」を使って一度税金を清算し、ローン控除を新たに受けるか、手残り金額シミュレーションを用いた精密な比較が不可欠です。
ご相続でこの物件をお持ちの方へ:駅直結資産の評価額と市場価格の乖離
ご相続によって本物件を取得された場合、注目すべきは「相続税評価額」と「実際の実勢価格(市場価格)」の大きな乖離です。 豊洲駅徒歩1分という立地は市場で極めて高く評価されますが、路線価等に基づく評価額はそのポテンシャルを完全には反映しきれません。この差額を利用した遺産分割の調整や、小規模宅地等の特例の適用可否を踏まえ、手元に最もキャッシュが残る売却タイミングを税理士と連携して見極める必要があります。
離婚に伴うご整理が必要な方へ:希少物件における早期売却か最高値追求かの判断
財産分与に伴うご売却の場合、ローン残債の抹消と速やかな現金化が最優先課題となります。 シエルタワーは希少性が高いため、指名買い顧客のリストを持つ業者に依頼すれば、水面下での早期売却も十分に可能です。一方で、ポータルサイトで広く集客し、時間をかけてでも最高値を追求して分与額を最大化する戦略も取れます。ご関係者間の意向に合わせて、売却のペース配分を細かく設計することが重要です。
投資物件として運用されている方へ:築20年の減価償却と長期譲渡を考慮した出口戦略
賃貸に出されていた住戸をご売却の場合、築20年が経過した現在、建物の減価償却が進み、帳簿上の未償却残高が減少しているはずです。 これにより、売却時に計上される譲渡所得(売却益)が大きくなりやすい構造にあります。しかし、所有期間が5年を超え「長期譲渡所得」へと移行しているため、税率は約20%に抑えられます。利回りの低下リスクと、手元に残る売却益のバランスを再評価し、利益確定の出口戦略を実行するには非常に適したタイミングと言えます。
老後資金の組み替えをお考えの方へ:高値安定期における現金化とダウンサイジング
駅直結の利便性は魅力ですが、ライフステージの変化に伴い、よりコンパクトな住まいへのダウンサイジングや、郊外の戸建てへの移住を検討されるケースも増えています。 現在はシエルタワーの資産価値が高値で安定している時期です。この資産を現金化し、老後の豊かな生活資金として再構築することは、極めて合理的な選択です。高齢者の住み替えにおいては、買い先行・売り先行の資金計画が鍵となるため、確実な現金化スケジュールを組むことが求められます。
築20年を迎えた今が売り時か。軽減税率14.21%特例と修繕サイクルの観点から
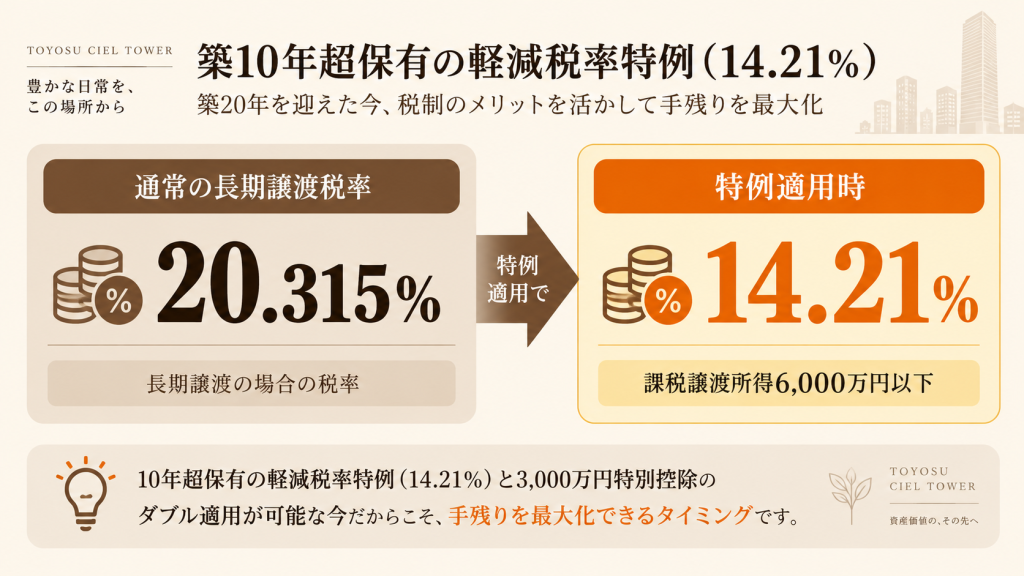
豊洲シエルタワーの売却を「2026年現在」に検討すべき最大の根拠は、築20年という節目がもたらす税制上の強烈なメリットと、建物のライフサイクルにあります。
10年超保有の軽減税率(14.21%)特例がもたらす手残りの最大化
マイホーム(居住用財産)として本物件を10年以上所有されている場合、通常の長期譲渡所得税率(20.315%)よりもさらに低い、「軽減税率(14.21%)」の特例が適用可能となります。 この特例は、課税譲渡所得6,000万円以下の部分に対して適用され、有名な「3,000万円特別控除」との併用も可能です。分譲時の価格から大きく値上がりし、多額の売却益が見込まれるシエルタワーのオーナー様にとって、このダブル適用は数百万円単位で手残りキャッシュを劇的に増加させる最強のカードとなります。
大規模修繕サイクルの節目と、買い手の経年不安を払拭する好機
竣工から20年が経過すると、マンションは第二回目の大規模修繕計画の議論が視野に入り始めます。これに伴う修繕積立金の改定(値上げ)は、買い手にとってランニングコスト増の懸念材料となります。 監修者の菊地拓耶は、「築20年という数字は、買い手が建物の経年劣化を意識し始める心理的な節目です。しかし、シエルタワーの場合は『駅徒歩1分』という立地の強さが、その不安を完全に相殺しています。大規模な修繕費用負担が具体化する前の現在のタイミングは、立地価値を前面に押し出して高値で売り抜ける絶好のウィンドウと言えます」と現場感覚を語ります。
保有を継続した方が合理的なケースとは
一方で、現時点での売却を見送り、保有を継続した方が良いケースも存在します。 それは、「近い将来、有楽町線沿線での勤務や通学が確定しているご家族がいらっしゃる場合」や、「現時点での含み益よりも、長期間の安定した賃料収入(インカムゲイン)を重視される場合」です。駅直結の資産価値はそう簡単には崩れないため、明確な資金用途がない限り、無理に手放す必要はありません。
賃貸住戸との混在タワー特有の内覧戦術と、業者選びの落とし穴
分譲住戸とUR賃貸等の賃貸住戸が混在するタワーマンションの売却には、一般的な分譲タワーとは異なる実務的な注意点が存在します。
UR賃貸・地権者住戸の混在が買い手に与える懸念の先回り
内覧時、購入を真剣に検討する買い手から必ずと言っていいほど出るのが、「賃貸にお住まいの方と、管理組合のルールや共用部の使い方に対する意識の差はないか」という質問です。 この懸念に対して、「特に問題ありません」と感覚で答える業者は信用されません。「分譲住戸の所有権と賃貸住戸の運営規約がどのように線引きされているか」「管理組合の決議権の割合はどうなっているか」を事前に理論武装し、買い手の不安を論理的に先回りして払拭する準備が必要です。
管理規約の特殊性を熟知した担当者による値下げ要求のブロック
前述の菊地拓耶は、実務上のポイントをこう指摘します。「シエルタワーの売却において、他社から持ち込まれる値下げ要求の多くは、この『混在タワー特有の権利関係への無理解』から生じます。買い手側の業者が『賃貸が多いから資産価値が維持しにくいのでは』という不確かな理由で指値(値下げ交渉)を入れてきた際、管理規約と過去の相場推移のデータを盾にして、理路整然とその要求を跳ね返せる担当者でなければ、売主様の利益は守れません」
囲い込みを防ぎ、指名買い顧客へ確実にリーチする媒介選び
販売住戸87戸という希少性は、業者にとって「確実に売れる優良物件」を意味します。そのため、自社だけで手数料を両手取りしようとする「囲い込み(他社への紹介拒否)」のリスクが通常よりも高まります。 これを防ぐには、専属専任媒介や専任媒介の契約形態にとらわれず、豊洲エリアに実店舗を構え、実際にシエルタワーの指名買いリストを保有している会社を単独の窓口として選定し、透明性の高い販売活動を約束させることが不可欠です。
豊洲シエルタワー売却にかかる費用・税金・手残りシミュレーション
売却金額がそのまま手元に入るわけではありません。ここでは、売却にかかる諸経費と、本物件の特性を活かした税金計算のシミュレーションを解説します。
売却にかかる主な諸経費
不動産売却時には、売却価格に対しておおよそ4〜5%程度の諸経費を見込む必要があります。
仲介手数料
成約価格の3% + 6万円 + 消費税
売買契約書に貼付する印紙代(数万円程度)
住宅ローンの抵当権抹消登記にかかる司法書士報酬と登録免許税
必要に応じたハウスクリーニング費用や引越し代
譲渡所得税の仕組みと「3,000万円特別控除」の適用条件
売却によって生じた利益(譲渡所得)には、所得税と住民税がかかります。しかし、マイホームとしてお住まいだったお部屋を売却する場合、「居住用財産の3,000万円特別控除」が利用できます。 適用条件として、「現在住んでいること、あるいは住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること」などが必要です。この特例を適用できれば、譲渡所得から最大3,000万円が控除され、税負担を大幅に、あるいはゼロにまで圧縮することが可能です。
【試算モデル】1億5,000万円で成約した場合の最終手残り額
築20年以上の所有(10年超保有の軽減税率特例適用可)を前提に、具体的な数字で最終手残りをシミュレーションします。
このシミュレーションが示す通り、各種控除と軽減税率(14.21%)を正しく組み合わせることで、多額の含み益が発生していても、税金によるキャッシュの流出を最小限に防ぐことが可能です。ご自身の残債や購入当時の資料に基づいた個別計算については、専門家にご相談ください。
まとめ
豊洲シエルタワーは、「分譲住戸87戸の希少性」と「駅地下直結のインフラ」という、強固な資産防衛力を持った唯一無二のタワーマンションです。 築20年という節目を迎え、税制優遇の特例がフル活用できる現在、適正な値付けとターゲット層(共働きファミリー等)への的確なアピールができれば、過去の成約データが示す通り、十分な利益を確定させることが可能です。
売却を成功させる鍵は、ポータルの極端な強気相場に惑わされず、実態のデータに基づいた戦略を組むことです。次のアクションに向けた判断材料が揃ったと感じられましたら、ぜひ一度、客観的な現在価値をご確認ください。