不動産売買の第一線で多くの取引をリードし、刻々と変わる市場の動向を冷静に分析。資産価値の最大化や将来を見据えた物件選定など、現場で磨き上げた戦略的な知見を強みとしています。一生に一度の大きな決断に寄り添い、読者の皆様が長期的な視点で「最良の選択」をできるよう、実務に基づいた本音の知恵を分かりやすくお届けします。
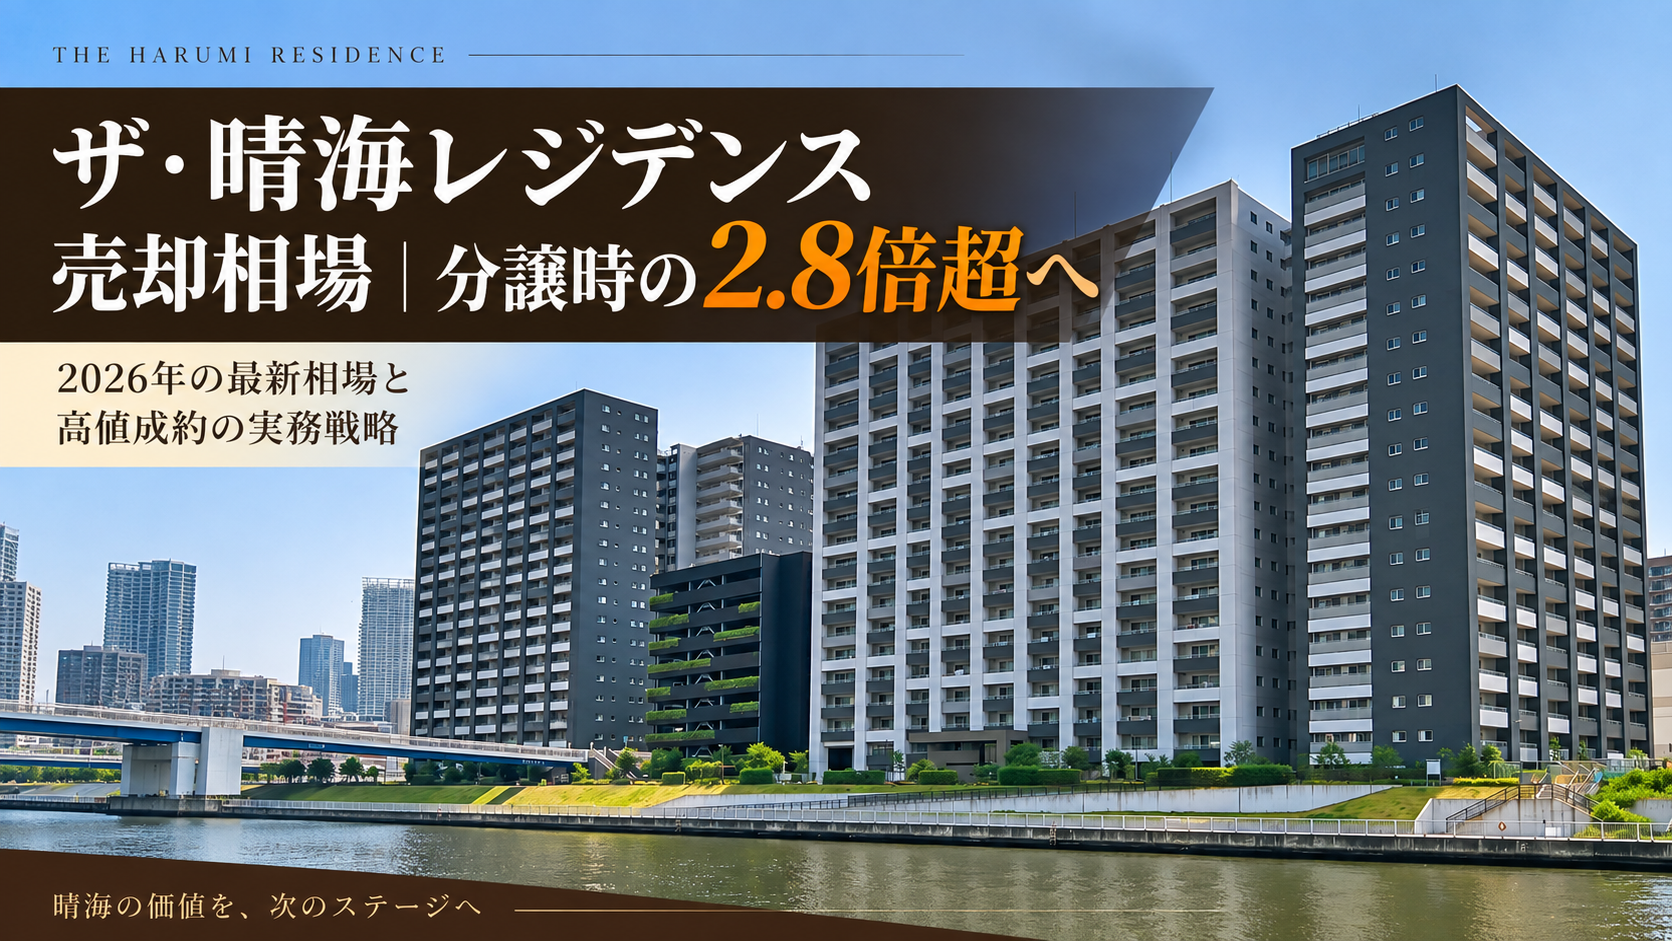
晴海エリアの不動産市場が歴史的な高騰を続ける2026年現在、「ザ・晴海レジデンス」の売却相場は分譲当時の坪単価約208万円から最高坪単価592万円へと上昇し、分譲時の2.8倍を超える取引実績が記録されています。周辺の超高層タワーマンションが坪単価600万〜1,000万円超へと急騰する中、ゆとりある実需ファミリー向け住戸を中心に、本物件への「指名買い需要」がかつてない高まりを見せています。
「周囲のタワーマンションが高騰している今、自分の部屋は具体的にいくらで売れるのか」「築17年を迎えたタイミングで売却するのが税制上本当にお得なのか」とお悩みのオーナー様も多いのではないでしょうか。資産価値が大きく膨らんだ今こそ、正しい相場把握と適切な値付け戦略、そして税制特例を活用した手残りキャッシュの最大化が求められています。
本記事では、宅建士として数多くの湾岸エリア売買実務を重ねてきたスタートライン売買部の菊地拓耶監修のもと、ザ・晴海レジデンスの2026年最新成約データ、競合物件との相場比較、14.21%軽減税率を活用した手残りシミュレーション、そして強気値付けを成功させる実務戦略を徹底解説します。
【この記事でわかること】
・2026年最新の成約データに基づくザ・晴海レジデンスの適正売却相場と坪単価
・築17年(2009年築)だからこそフル活用できる「3,000万円特別控除+14.21%軽減税率」の税制メリット
・タワー群の中で実需ファミリー層から「指名買い」を獲得し、値下げ要求を退ける販売戦略
- 1 ザ・晴海レジデンスの売却相場【2026年最新】
- 2 アウトフレーム構造が生むゆとりの居住空間と、晴海タワー群の中でザ・晴海レジデンスが選ばれる理由
- 3 グッドデザイン賞受賞の意匠と手厚い修繕履歴がもたらす、内覧時の価格防衛力
- 4 ザ・晴海レジデンス売却、ご状況に応じた最適なアプローチ
- 5 分譲時の約2.5倍に達した今。14.21%軽減税率を活用するザ・晴海レジデンスの売り時判断
- 6 晴海エリアのタワー高騰の中で際立つ実需バリューと、坪単価500万円台を活かす値付け戦略
- 7 ザ・晴海レジデンス売却で失敗しないための実務知見と、囲い込みを防ぐ媒介契約
- 8 ザ・晴海レジデンス売却にかかる費用・税金・手残りシミュレーション
- 9 まとめ
ザ・晴海レジデンスの売却相場【2026年最新】
直近成約データから読み解く坪単価477万円(中央値)の現在地
2026年現在におけるザ・晴海レジデンスの中古市場は、極めて高い流動性と力強い価格上昇トレンドを維持しています。直近2年間における成約実績を分析すると、成約坪単価の中央値は約477万円となっており、成約レンジは坪単価413万〜592万円の幅で推移しています。
分譲当時(2009年築)の平均坪単価が約208万円であったことを踏まえると、現在の中古市場では分譲時の価格から約2.3倍〜2.8倍超という大きな含み益が発生している状況です。特に2025年後半から2026年にかけては、坪単価500万円を超える高値成約が頻発しており、市場の評価が一段高へと引き上がったことがデータから読み取れます。
階数や向きによる価格差は存在するものの、直近では高層階(15階以上)で坪単価417万〜592万円、中低層階であっても坪単価416万〜542万円と、全体的に底値が大きく切り上がっています。
専有面積・間取り別の成約価格帯(1LDK・2LDK・3LDK実例)
ザ・晴海レジデンスの住戸ラインナップは、50㎡台のコンパクト住戸から100㎡超の大型ファミリー住戸まで多岐にわたります。実際の成約データに基づく間取り別の売却価格帯は以下の通りです。
50㎡台の1LDK住戸では、8,000万円前後での成約が定着しており、単身者や共働きDINsの実需層、あるいは賃貸運用を見据えた投資層からの安定した需要が存在します。
本物件の主力である60㎡〜70㎡台の2LDK・2SLDK住戸は、1億円〜1億2,000万円台が中心帯となっており、2026年6月には20階・72.41㎡の住戸が1億2,970万円(坪単価約592万円)という過去最高水準の坪単価で成約しました。100㎡超の3LDKプレミアム住戸においては、1億4,000万〜1億5,000万円台の取引実績が確認されています。
クロノレジデンス・晴海テラスとの比較に見る本物件のポジション
晴海エリアで売却を進めるにあたっては、近隣の競合物件との市場ポジションの違いを把握しておくことが不可欠です。スタートライン売買部が蓄積した直近の取引事例に基づく比較データは以下の通りです。
| 物件名 (築年) | 坪単価 中央値 | 成約上限 |
|---|---|---|
| ザ・晴海レジデンス (2009年築) | 約477万円 | 約592万円 |
| クロノレジデンス (2013年築) | 約618万円 | 約786万円 |
| 晴海テラス (2009年築) | 約489万円 | 約552万円 |
近隣の超高層タワーマンションである「ザ・パークハウス晴海タワーズ クロノレジデンス」は成約坪単価の中央値が約618万円(最高坪単価786万円)に達しており、ザ・晴海レジデンスとの間には坪単価で約140万円の価格差が存在します。この周辺タワーの高騰が、ザ・晴海レジデンスの売却において強烈な「価格の追い風」として機能しています。
一方、隣接地に位置し同年に竣工した「晴海テラス」は、40㎡〜50㎡台のコンパクト住戸が中心の構成であり、成約坪単価の中央値は約489万円となっています。晴海テラスが単身・DINs層を主ターゲットとするのに対し、ザ・晴海レジデンスはゆとりある専有面積を備えたファミリー層中心の構成です。同じ晴海5丁目の板状マンションでありながら、ターゲット層が明確に異なるため、晴海テラスの価格帯に引きずられることなく、ファミリー向け大型住戸としての独自価格帯を強固に維持できています。
アウトフレーム構造が生むゆとりの居住空間と、晴海タワー群の中でザ・晴海レジデンスが選ばれる理由
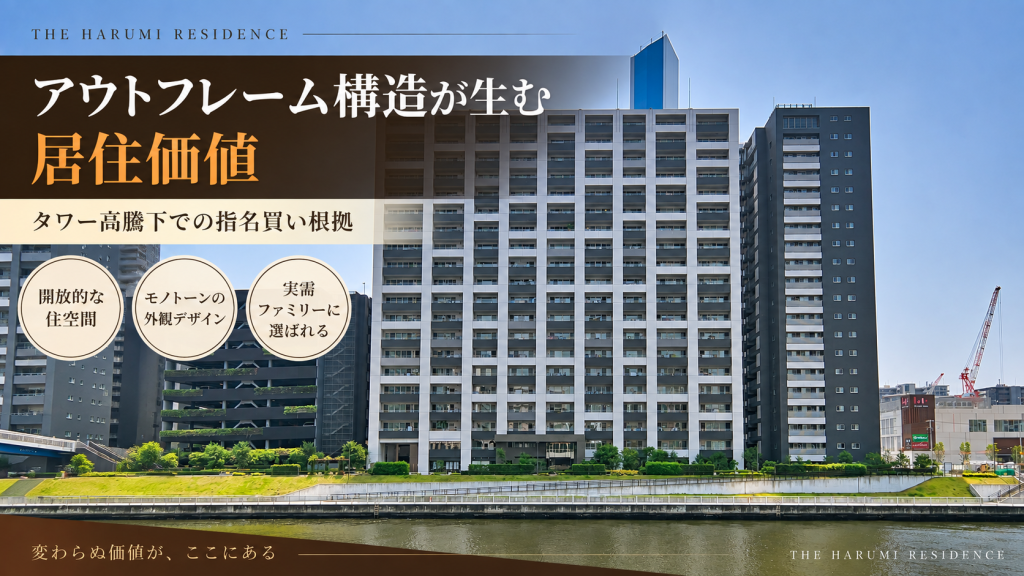
タワーとは一線を画す「直線美×アウトフレーム」の指名買い需要
晴海エリアといえば超高層タワーマンションが林立する地域ですが、検討者の中には「タワーマンション特有のエレベーター混雑や風切り音が苦手」「板状マンションの落ち着いた暮らしやすさを重視したい」という実需層が一定数存在します。
ザ・晴海レジデンスは、ホワイト・グレー・ブラックをランダムに配置したスタイリッシュなモノトーンファサードを採用し、波のきらめきを表現した独創的なデザインを誇ります。さらに、柱や梁を室外に押し出した「アウトフレーム構造」を採用しているため、室内形状がきれいな整形となり、専有面積以上のゆとりと高い家具配置の自由度を実現しています。
タワーマンションの多くが柱の室内食い込み(インフレーム)によるデッドスペースを抱える中、この「柱の出ないすっきりとした居住空間」は、実際に内覧に訪れた購入検討者の心を強く掴む要素となっています。
実質志向ファミリーの購入心理を刺激する強気値付けの組み立て
現在、晴海エリアで70㎡クラスの3LDK・2LDKを探すファミリー層は、周辺タワーマンションの価格が1億3,000万〜1億8,000万円超へと高騰している現実に入口で直面しています。「晴海の利便性や居住環境は譲れないが、予算は1億1,000万〜1億2,000万円程度に抑えたい」と考える実質志向の共働き世帯にとって、ザ・晴海レジデンスはまさに最適解の物件として浮上します。
監修者の菊地拓耶は、この購入心理を突いた値付け戦略の重要性を指摘します。
「周辺タワーの価格上昇に伴い、予算の上限に達した買い手が『質の高い板状大規模マンション』へと流れてきています。ザ・晴海レジデンスのアウトフレーム構造による広々とした室内空間は、タワーの同面積住戸以上の住み心地を提供できます。この居住価値を正しく提示できれば、相場の上限を狙う強気な価格設定であっても、納得して購入を決断する買主様を捉えることが可能です」
タワーマンションとの圧倒的な価格優位性と居住性の高さを対比させて打ち出すことで、売主様主導での交渉を展開することができます。
グッドデザイン賞受賞の意匠と手厚い修繕履歴がもたらす、内覧時の価格防衛力
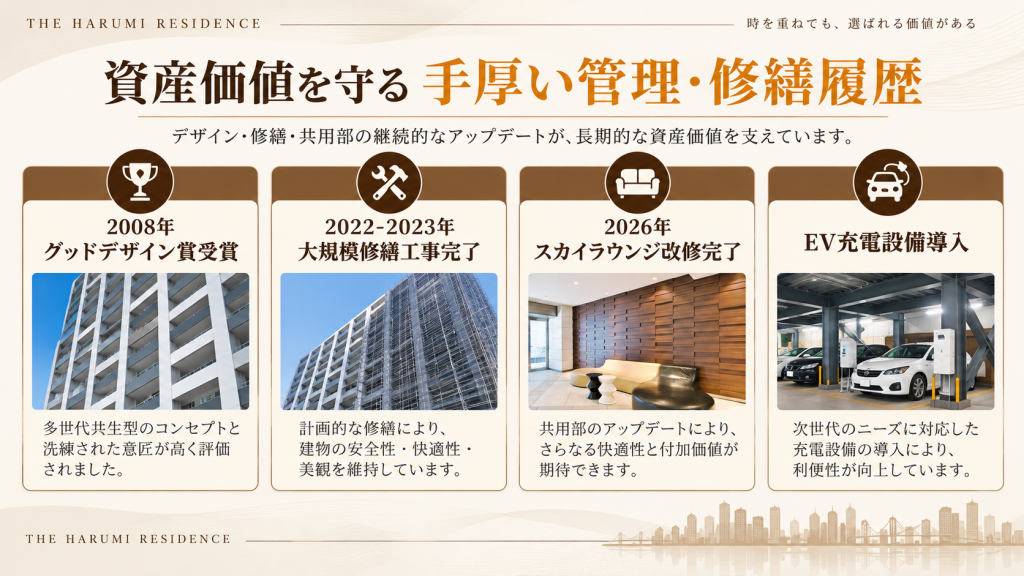
多世代共生コンセプトと2026年共用部改修が与える内覧時の安心感
ザ・晴海レジデンスは分譲時、隣接する施設との一体開発によって「多世代共生型街づくり」を提示し、2008年グッドデザイン賞を受賞した実績を持ちます。築17年(2009年築)を迎えた現在でも、整えられた街並みと敷地内の植栽、スタイリッシュな意匠は色褪せることがありません。
さらに重要なのが、管理組合による継続的かつ細やかなハード面のアップデートです。本物件では2022年から2023年にかけて初の大規模修繕工事を高品質に完了させているほか、ガス警報器の一斉交換や電気自動車(EV)充電設備の導入など、時代に合わせた設備投資が行われてきました。そして2026年1月にはスカイラウンジ等の共用部内装・家具改修を実施し、共用空間の美観と価値を大幅に向上させています。
建物の健全な管理状態を提示して買い手の値下げ要求を退ける技術
中古マンションの売買において、築15年を超えた物件の購入検討者が最も懸念するのは「建物の老朽化」と「将来の修繕積立金不足」です。内覧時に買い手から過度な値下げ要求(指値)が入る原因の多くは、こうした管理面への不安心理にあります。
ザ・晴海レジデンスの売却においては、室内状態の良さに加えて、これまでの手厚い修繕履歴と最新の改修実績を買い手側に「可視化」してプレゼンテーションすることが最大の防衛策となります。
「大規模修繕が完了直後であり、共用ラウンジも2026年に刷新されたばかりで、管理組合が非常に健全に機能している」という客観的事実を提示することで、買い手の不安を完全に払拭できます。これにより、建物の管理品質を根拠とした価格防衛が成立し、無剰な値引き交渉を未然に遮断することが可能になります。
ザ・晴海レジデンス売却、ご状況に応じた最適なアプローチ
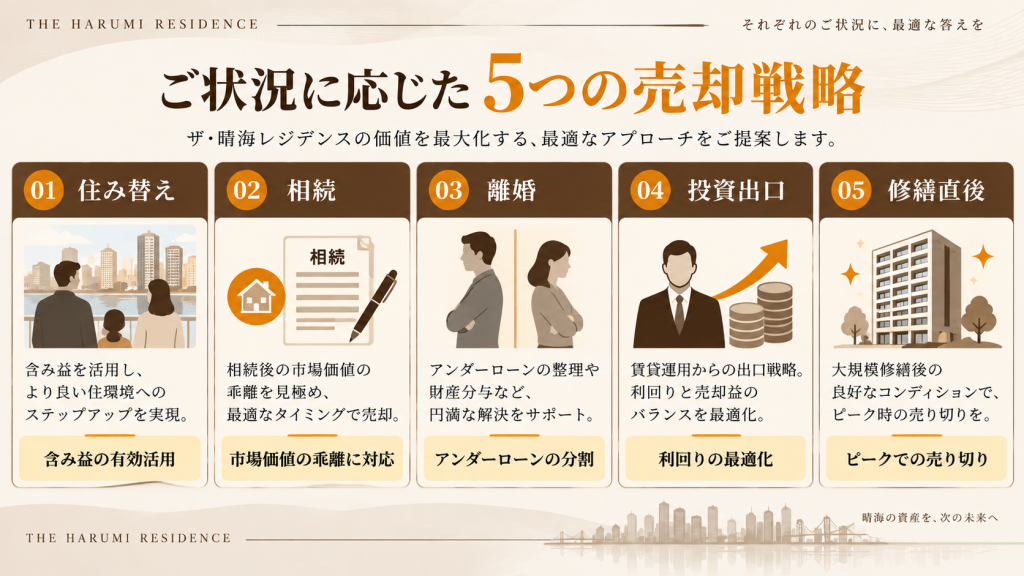
住み替えをご検討中の方へ:分譲時からの含み益を活かした資金計画
分譲時から本物件を所有されている場合、現在の取引価格(坪単価500万円前後)で売却すると、数千万円単位の大きな売却益(キャピタルゲイン)が発生します。この潤沢な含み益は、次の住み替え先における自己資金として強力な武器になります。
住宅ローンの残債処理を行った上で、十分な自己資金を次の購入物件(新築・築浅タワーや戸建て等)へ充当できるため、買い先行・売り先行のいずれのルートを選択する場合でも、資金計画に大きなゆとりを持たせた住み替え戦略を組むことが可能です。
ご相続でこの物件をお持ちの方へ:市場価格と評価額の乖離を活かす資産整理
ご相続によってザ・晴海レジデンスを取得された場合、相続税評価額(路線価ベース)と実際の市場取引価格(中央値1億2,000万円前後)との間には大きなプラスの乖離が存在します。
相続人同士での現金分割が必要なケースや、相続税の納税資金を確保したいケースにおいては、適正な市場価値で早期に現金化することが資産整理の近道となります。遺産分割協議が整う前の段階から、スタートライン売買部では概算査定と税理士連携によるスムーズな名義変更・売却サポートを提供しています。
離婚に伴いご整理が必要な方へ:アンダーローン前提の財産分与と名義整理
ペアローンや共有名義でザ・晴海レジデンスをご所有されているご夫婦の離婚に伴う売却では、住宅ローンの残債を売却価格が大幅に上回る「完全なアンダーローン状態」であることが大半です。
売却代金によって住宅ローンを一括完済した上で、残った手残りキャッシュを夫婦間で明確に財産分与できるため、名義変更やローン引き継ぎといった複雑な交渉を回避し、綺麗に資産を整理することができます。お互いの窓口を一本化し、プライバシーに配慮したメール・テキスト中心の連絡体制で売却実務を進めることが可能です。
投資物件として運用されている方へ:賃貸利回りと売却出口の最適化
本物件を賃貸に出して運用されているオーナー様にとって、現在のインカムゲイン(家賃収入)に対する利回りと、現在の高値相場で実現できるキャピタルゲイン(売却益)の比較検討は極めて重要な課題です。
晴海エリアの賃貸相場も上昇しているものの、近年の売買価格の高騰によって見かけの表面利回りは低下傾向にあります。現在の高値相場で売却出口(キャピタルイグジット)を確定させ、得られた利益を別の高利回り資産や不動産へ組み替える戦略は、資産効率を高める上で極めて合理的な選択肢となります。
大規模修繕・共用部改修完了直後のオーナー様へ:管理ピーク状態での売り切り戦略
2022〜2023年の大規模修繕工事の完了、および2026年1月のスカイラウンジ内装改修完了直後である「現在」は、マンション全体のハード面・美観が過去最高レベルに整っているピーク状態です。
修繕工事中や工事直前のような買い手の警戒感が一切なく、内覧時の第一印象が最も高まるこのタイミングで売り切ることは、築17年のマンション売却において極めて有利な戦術となります。
分譲時の約2.5倍に達した今。14.21%軽減税率を活用するザ・晴海レジデンスの売り時判断
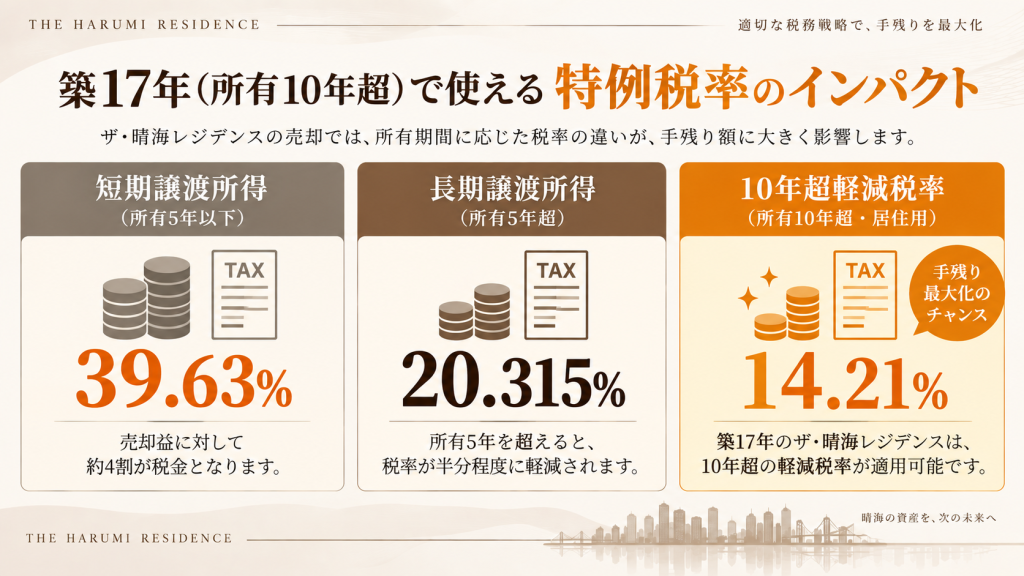
築17年(2009年築)だからこそ使える「3,000万円控除+10年超軽減税率」の威力
ザ・晴海レジデンスは2009年築であり、現在築17年を迎えています。不動産売却における譲渡所得税(売却益にかかる税金)の観点から見ると、本物件は税制上最高度に優遇される「完熟期」に位置しています。
所有期間が5年を超えているため、短期譲渡所得(税率39.63%)ではなく長期譲渡所得(税率20.315%)が適用されるのはもちろんのこと、所有期間10年超のマイホームを売却した際に適用できる==「10年超所有期間の軽減税率の特例(租税特別措置法31条の3)」==をフル活用することができます。
| 所有期間・適用税制 | 課税譲渡所得の税率 | 特徴とメリット |
| 所有5年以下(短期譲渡) | 39.63% | 税負担が極めて重い |
| 所有5年超(長期譲渡) | 20.315% | 基本的な長期税率 |
| 所有10年超(軽減税率特例) | 14.21%(6,000万円以下の部分) | 所得税10%+住民税4%(+復興税)へ減税 |
ご自宅として所有されている場合、==「居住用財産の3,000万円特別控除」==を適用して利益を大幅に圧縮した上で、なお残る課税対象額に対してこの14.21%の軽減税率が適用されます。分譲時から2.5倍以上に膨らんだ膨大な含み益に対し、国税庁が認める最小限の税金で利益を確定させ、手残りキャッシュを最大化して確定できる完璧な条件が揃っています。
周辺エリアの新築・中古競合動向から見る、今動くべき合理的根拠
不動産市場のタイミング判断において、税制面と並んで重要なのが周辺の競合供給動向です。
晴海エリアでは、近隣の超大型開発(HARUMI FLAG等)の街開きや入居が進み、エリア全体の人口・商業利便性が最高潮に達しています。しかし一方で、将来的に周辺で新たな大規模タワーマンションや中古物件の供給がさらに増えた場合、売出物件同士の競合(供給過多)によって価格の上値が重くなるリスクも潜在しています。
「周辺タワーの価格が高騰しきっており、かつザ・晴海レジデンスの築年数が税制優遇をフルに享受できる10年超のゾーンにある今」は、リスクを抑えて高値成約を実現できる絶好の売却ウィンドウ(好機)であると判断できます。
晴海エリアのタワー高騰の中で際立つ実需バリューと、坪単価500万円台を活かす値付け戦略
晴海テラス(コンパクト中心)とのターゲットの違いと独自価格帯の維持
ポータルサイト上で同じ「晴海5丁目」の分譲マンションとして比較されることが多いのが、隣接する晴海テラスです。しかし前述の通り、両者は専有面積とターゲット層が明確に分かれています。
晴海テラスは40㎡〜50㎡台中心で坪単価480万〜550万円前後で取引されていますが、これは主に単身者・投資家向けの価格形成です。対してザ・晴海レジデンスは、60㎡〜100㎡台のゆとりある間取りが中心であり、購入層は「晴海で子育てをしたい共働き世帯」です。
売出価格を設定するにあたっては、晴海テラスの価格ラインに影響されることなく、「晴海エリアで1億1,000万〜1億3,000万円帯のファミリー住戸を探している買主」に焦点を合わせた適正・強気な価格算出を行うことが極めて重要となります。
坪単価600万〜1,000万円台の周辺タワーからの流入組を捉える最高値戦略
売却を成功させるための具体的な値付け戦略として、周辺タワー(ザ・パークハウス晴海タワーズ クロノレジデンス/ティアロレジデンス、パークタワー晴海等)を検討している顧客層の動きを計算に組み入れます。
周辺タワーで70㎡クラスを探すと、現在1億4,000万〜1億8,000万円超の予算が必要となります。ここで「予算1億2,000万円前後で、広さとクオリティを妥協したくない」という買主層に対し、ザ・晴海レジデンスの70㎡超住戸を坪単価520万〜560万円(総額1億1,500万〜1億2,500万円程度)で提示すると、買主にとって「タワーより数千万円安く、室内は広く住みやすい絶妙なバリュー物件」として映ります。
このように、周辺タワーの高騰によって生まれた==「予算の谷間」にターゲットを絞り込む値付け==を行うことで、相場の上限価格帯でありながら早期の指名買い獲得を実現することができます。
ザ・晴海レジデンス売却で失敗しないための実務知見と、囲い込みを防ぐ媒介契約
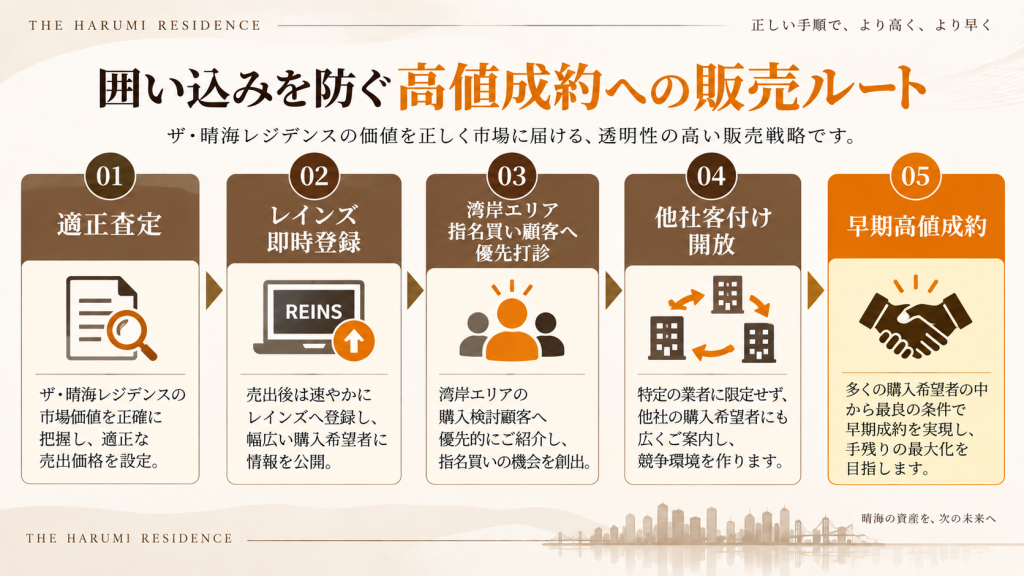
板状大規模マンション特有の販売戦略と囲い込みリスクの回避策
総戸数438戸という大規模マンションであるザ・晴海レジデンスでは、時期によっては棟内で複数の部屋が同時に売り出されることがあります。棟内競合が発生した場合、単にポータルサイトに掲載するだけの機械的な営業活動では、価格競争に巻き込まれて売却期間が長期化する危険があります。
また、不動産業界で問題視される「囲い込み(自社で買主と売主の両方から仲介手数料を取るために、他社からの客付け打診を拒否する行為)」にも警戒が必要です。
囲い込みを防ぎ、早期高値売却を実現するためには、レインズ(指定流通機構)への即時登録はもちろんのこと、他社仲介業者への積極的な情報公開と客付け協力の要請が不可欠となります。
指名買い顧客を保有する店舗選びとスムーズな引き渡しスケジュール
ザ・晴海レジデンスの売却で最も強みを発揮するのは、「本物件または晴海エリアで条件に合う部屋が出たら教えてほしい」という指名買い希望者を常時保有している店舗です。
スタートライン ベイフロント勝どき店をはじめとする湾岸エリアの店舗網では、晴海・勝どき地区限定で物件を探している購入検討者データベースをリアルタイムで管理しています。売り出しと同時にこれらの指名買い顧客へ優先的にアプローチすることで、一般ポータルサイト公開前、あるいは公開直後に満額に近い条件での早期成約を成立させた事例が数多く存在します。
住み替えに伴う二重ローンの回避や、引き渡し時期の調整(買い先行・売り先行のコントロール)を含め、現場の実務知見が豊富な専門店舗を媒介契約のパートナーに選ぶことが成功の決定打となります。
ザ・晴海レジデンス売却にかかる費用・税金・手残りシミュレーション
仲介手数料・印紙税・抹消登記費用の具体額内訳
マンション売却においては、額面の売却価格から諸経費と税金を差し引いた「最終的な手残り額」を正確に把握しておくことが不可欠です。売却にかかる主な諸経費の内訳は以下の通りです。
仲介手数料
成約価格の3% + 6万円 + 消費税
売買契約書に貼付する印紙代(数万円程度)
住宅ローンの抵当権抹消登記にかかる司法書士報酬と登録免許税
必要に応じたハウスクリーニング費用や引越し代
不動産売却時の仲介手数料は、法定上限額である「売却価格の3% + 6万円 + 消費税」で算出されます。
1億1,600万円(3階75.95㎡成約実例ベース)で売却した場合の手残り試算
直近の成約事例である「3階・75.95㎡住戸(1億1,600万円で成約)」をモデルケースとし、築17年の税制優遇(3,000万円特別控除+10年超軽減税率14.21%)を適用した場合の最終手残り額シミュレーションを以下に掲載します。
このシミュレーションが示す通り、新築時(約4,200万円で購入)からの大幅な価格上昇により約6,990万円の売却益が発生したケースであっても、3,000万円特別控除と10年超軽減税率(14.21%)を組み合わせることで、税金を約567万円にまで抑えることが可能です。
通常の長期譲渡所得税率(20.315%)を適用した場合の税額(約810万円)と比較すると、軽減税率特例の活用によって税負担を約243万円も削減できる計算になります。
諸経費と住宅ローン残債(想定2,000万円)を差し引いても、約8,623万円もの莫大な手残りキャッシュが売主様の手元に確実に残ることになります。
まとめ
ザ・晴海レジデンスは、2026年の現在において「分譲時の2.8倍超」という歴史的な高値相場を迎えています。周辺の超高層タワーマンションが高騰を続ける中、アウトフレーム構造による広い室内空間と手厚い管理体制(2026年共用部改修完了)を備えた本物件は、実需ファミリー層からの熱い指名買いを集める極めて有利なポジションにあります。
築17年を迎えた今だからこそ、「居住用財産の3,000万円特別控除」と「10年超所有期間の14.21%軽減税率」をフル活用し、膨らんだ資産価値を最小限の税負担で手残りキャッシュへと確定させることができます。
「自室の正確な査定額を知りたい」「10年超特例を適用した場合の自分自身の手残り額をシミュレーションしてほしい」「急がずにまずは相場動向だけ確認したい」というオーナー様は、ぜひ晴海エリアの実務に精通したスタートラインまでお気軽にご相談ください。