不動産売買の第一線で多くの取引をリードし、刻々と変わる市場の動向を冷静に分析。資産価値の最大化や将来を見据えた物件選定など、現場で磨き上げた戦略的な知見を強みとしています。一生に一度の大きな決断に寄り添い、読者の皆様が長期的な視点で「最良の選択」をできるよう、実務に基づいた本音の知恵を分かりやすくお届けします。
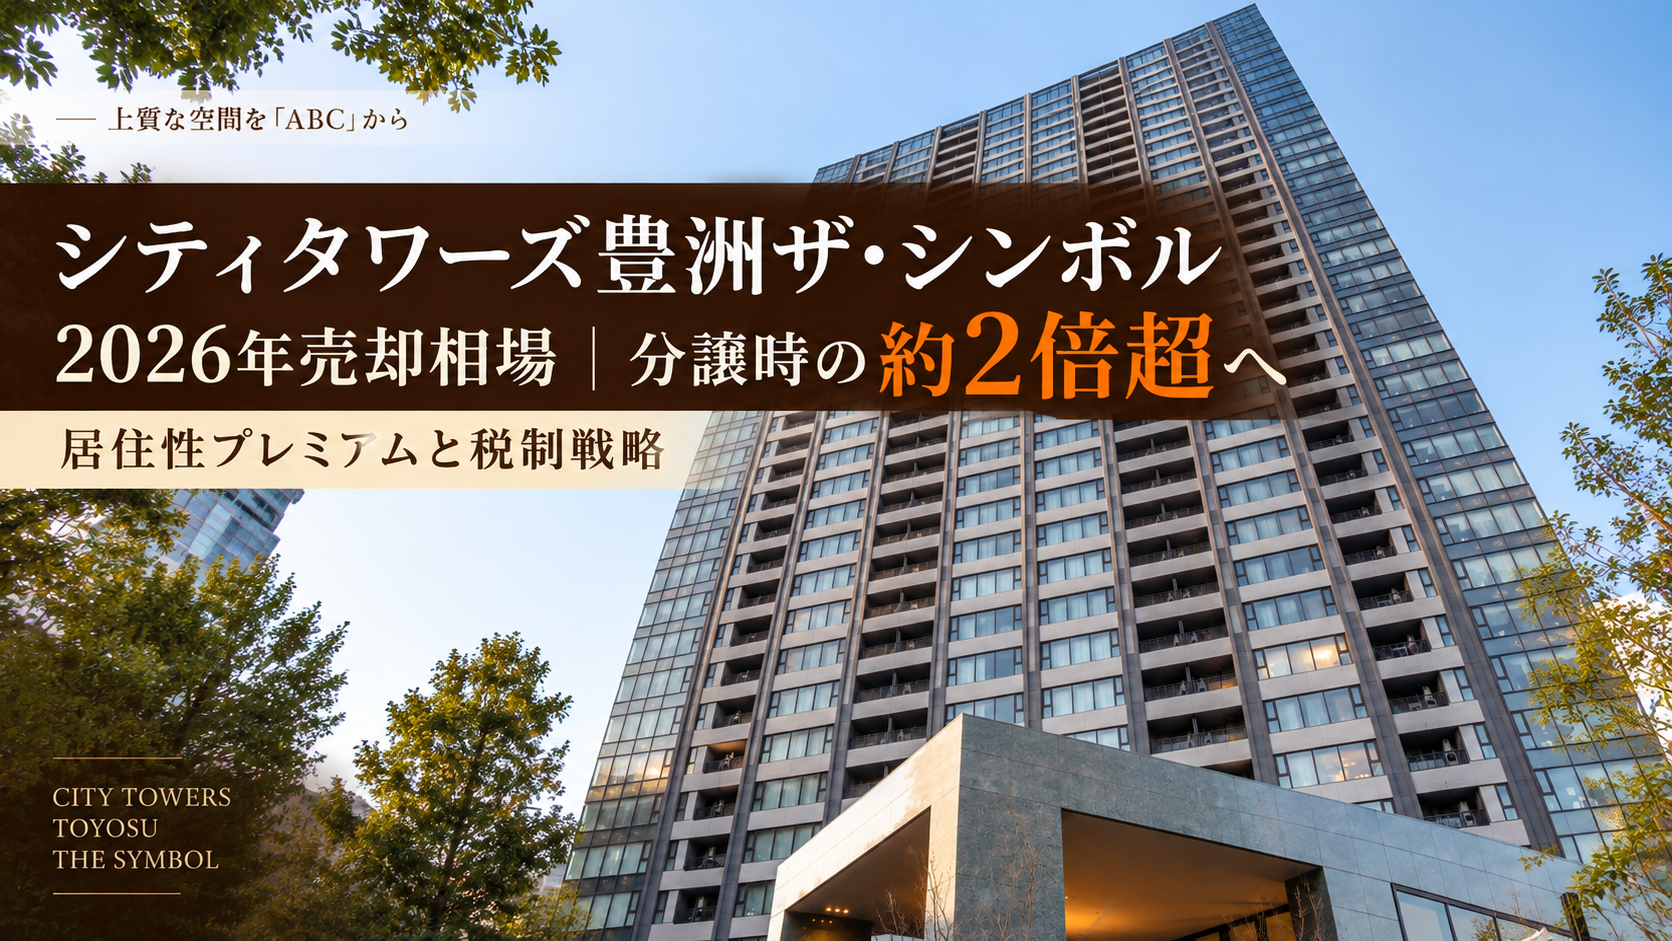
分譲時から2倍以上に資産価値を高めた「シティタワーズ豊洲ザ・シンボル」。2009年の竣工から17年が経過し、売却を真剣に検討されているオーナー様も多いのではないでしょうか。
直近の成約データを見ると、本物件の坪単価は620万円台を中心に推移しています。これは豊洲エリアを代表する兄弟タワー「ザ・ツイン」をも上回る水準であり、本物件特有の「居住性プレミアム」が市場で高く評価されている証拠です。
この記事では、スタートライン売買部が蓄積してきた実流通データをもとに、シティタワーズ豊洲ザ・シンボルの2026年最新の売却相場を徹底解説します。さらに、所有期間10年超で利用できる「14.21%軽減税率特例」を活かした税制戦略から、キャナルガーデンに隣接する穏やかな環境を好む指名買い層へのアプローチまで、オーナー様が「今」下すべき意思決定の枠組みをお伝えします。
監修を務める宅建士の菊地拓耶は、「築17年を迎えた今、分譲時からの莫大な含み益と、税制メリットの双方が最大化する希少なタイミングにある」と指摘します。
シティタワーズ豊洲ザ・シンボルの机上査定はこちら(メール完結・無料)
シティタワーズ豊洲ザ・シンボルの売却相場【2026年最新】
シティタワーズ豊洲ザ・シンボルの2026年現在の売却相場はいくらなのか。スタートライン売買部が直近2年間(2024年9月以降)の成約データ約60件を分析した結果、本物件の市場価値は豊洲エリアの相場高騰を牽引する力強い動きを見せています。
直近2年間の成約実例から読み解く坪単価と間取り別価格帯
直近の成約データに基づく坪単価の中央値は約620万円です。成約価格のレンジは、約520万円(低層・条件不利住戸)から約890万円(40階以上・100㎡超のプレミアム住戸)まで幅広く分布していますが、一般的な2LDK・3LDKであっても坪単価600万円台前半がベースラインとなっています。
例えば、2026年8月に成約した75.48㎡(2LDK・37階)の住戸は1億3,800万円(坪単価約604万円)、2026年1月に成約した80.02㎡(2LDK・24階)の住戸は1億7,480万円(坪単価約722万円)と、高層階や条件の良い住戸には明確なプレミアムが乗る構造になっています。
兄弟タワー「ザ・ツイン」及び豊洲エリア競合タワーとの比較
本物件の立ち位置を正確に把握するためには、周辺の代表的なタワーマンションとの比較が不可欠です。
| 物件名 (竣工年) | 坪単価 中央値 | プレミアム上限 |
|---|---|---|
| シティタワーズ豊洲ザ・シンボル (2009年) | 約620万円 | 約890万円 |
| ザ・ツインNorth (2009年) | 約578万円 | 約819万円 |
| ザ・ツインSouth (2009年) | 約578万円 | 約760万円 |
| THE TOYOSU TOWER (2008年) | 約628万円 | 約809万円 |
特筆すべきは、駅徒歩分数で1分有利な(ツイン4分、シンボル5分)兄弟タワー「ザ・ツイン」のNorth/South両棟と比較して、本物件の中央値(約620万円)がツイン(約578万円)を上回っている点です。また、同世代の「THE TOYOSU TOWER」とはほぼ同水準の相場帯を形成しています。
このデータは、市場の買い手が単なる駅からの距離だけでなく、本物件特有の「居住性」に高い価値を見出していることを示しています。
分譲時価格からの上昇幅がもたらす含み益の現状
2009年の新築分譲時の価格データと直近の成約価格を比較すると、本物件の資産価値は分譲時の2倍以上へと大きく成長しています。
例えば、分譲時に約6,200万円台(坪単価約280万円)で販売されていた70㎡台の中層階住戸が、現在では1億3,000万円前後(坪単価約600万円超)で取引されているケースも珍しくありません。この数千万円単位の巨大な含み益こそが、後述する「買い先行」の住み替えや、税制特例を活用した資産の組み換えを可能にする最大の原動力となります。
駅徒歩5分でも「ザ・ツイン」を上回る。居住性プレミアムを評価する指名買い層の動向
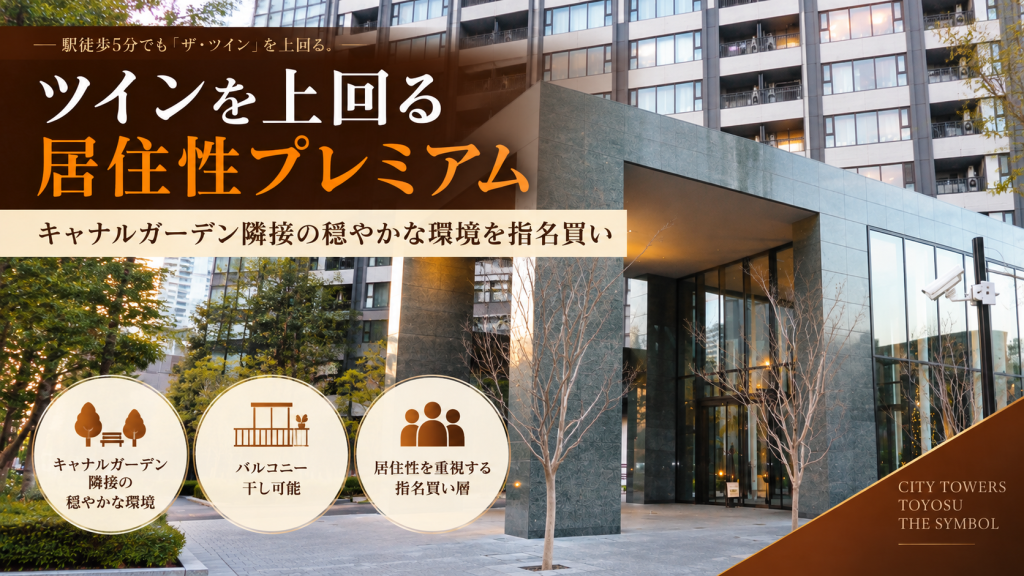
前述の通り、本物件は駅距離でツインに譲りながらも、相場ではツインを上回るという特異な現象を起こしています。この逆転現象の背景には、シティタワーズ豊洲を検討する買い手の中でも、あえて「ザ・シンボル」を指名買いする層の存在があります。
キャナルガーデン隣接の穏やかな環境を優先する買い手心理
交通量の多い晴海通り沿い・環状道路に面するツインに対し、シンボルは運河沿いのキャナルガーデンに隣接しています。
コロナ禍を経て生活様式が変化した昨今、利便性以上に「自宅周辺の穏やかな環境」や「居住性の高さ」を重視する買い手が増加しました。本物件を指名買いする層は、駅からの1分の差よりも、緑豊かなキャナルガーデンからダイレクトにアプローチできるアメニティ環境に、数千万円の対価を支払うことを躊躇しない層です。
バルコニーでの洗濯物干し可・標準設備の違いが与える影響
さらに実務的な観点として、「ツインでは禁止されているバルコニーでの洗濯物干しが、シンボルでは規約上可能である」という点も、ファミリー層の意思決定を大きく左右します。
また、リビングの小窓の有無や、ミストサウナの標準装備など、専有部内の居住性を高めるディテールの違いを事前に熟知した上で、シンボルに的を絞って物件が出るのを待機している「指名買い顧客」が多数存在します。
居住性を前面に押し出す、相場上限を狙う強気の価格設定
これら「ツインとの違い」を正しく買い手にプレゼンテーションできる仲介業者を選ぶことが、本物件の売却では極めて重要になります。
「なぜツインではなくシンボルなのか」を言語化し、居住性の高さを買い手のライフスタイルに直結させて提案できれば、安易な値下げ要求に応じることなく、相場上限レベルの強気な価格設定でも十分に成約を勝ち取ることが可能です。
ダイナミックパノラマウィンドウの価値を最大化する内覧時間帯と実務的販売戦術
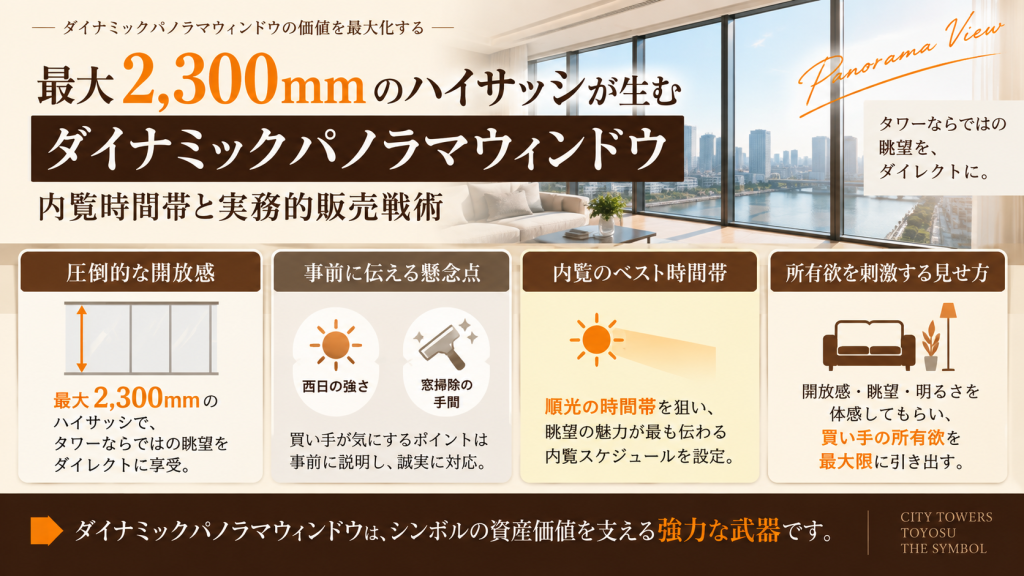
本物件の専有部における最大のハイライトは、全戸のリビングに採用されている「ダイナミックパノラマウィンドウ」です。しかし、この圧倒的な開放感も、見せ方を間違えれば買い手の懸念材料に転じてしまうリスクがあります。
最大2,300mmハイサッシが買い手の所有欲を刺激する瞬間
強度を保ったまま梁の縦幅を抑えた扁平梁構造により実現した、最大2,300mmのハイサッシ。足元から天井近くまでガラス張りとなるこの空間は、内覧に訪れた買い手の「ここに住みたい」という所有欲を最も強く刺激するキラーコンテンツです。
タワーマンション特有のパノラマ眺望をダイレクトに享受できるこの仕様は、強気な値付けを買い手に納得させる最大の武器となります。
「西日が強い」「窓掃除」等の懸念を先回りして払拭する準備
一方で、全面ガラス張りであるがゆえに、買い手からは「夏の西日が強すぎるのではないか」「バルコニーがないため窓の外側の掃除はどうするのか」といった懸念が必ず寄せられます。
これらの不安に対して、現場で場当たり的に答えるのではなく、事前の販売図面やポータルの紹介文の段階で「Low-Eガラスによる遮熱効果」や「管理組合による定期的な窓拭き清掃のスケジュール」を明記しておくなど、先回りして不安を払拭する戦術が不可欠です。
方角ごとの順光時間を逆算した内覧スケジュールの重要性
さらに重要なのが、内覧の時間帯設計です。ダイナミックパノラマウィンドウの魅力が最も引き立つのは、外の景色が鮮やかに見える「順光」の時間帯です。
東向き住戸であれば午前中、西向き住戸であれば午後の日差しが差し込む時間帯など、お持ちの住戸の方角から逆算して、最もポテンシャルが高まる時間帯に内覧を誘導するスケジュール調整が、最終的な成約価格を大きく左右します。
シティタワーズ豊洲ザ・シンボル売却、ご状況に応じた最適なアプローチ
「物件名 売却」で検索されたオーナー様のご状況は様々です。ここでは、直面している具体的なお立場に合わせて、本物件で取るべき最適な売却アプローチを解説します。
住み替えをご検討中の方へ:莫大な含み益を原資とする「買い先行」戦略
現在、住み替えをご検討中のオーナー様にとって最大の強みは、分譲時から大きく上昇した含み益と、これまでの返済による住宅ローン残債の減少幅です。
売却益で現在のローンを完済し、さらに手元に残る潤沢な資金を次の物件の頭金に充てることができます。この資金的ゆとりを活かし、仮住まい等のストレスがない「買い先行」で、豊洲エリア内の新築タワーや都心部の理想の住戸をじっくり確保する戦略が、現在の相場では極めて有効です。
ご相続でお持ちのケースへ:タワー特有の評価額乖離と、築17年の市場価値
ご相続で本物件を取得された、あるいは予定されているケースでは、都心の大規模タワー特有の「相続税評価額と実勢価格の大きな乖離」が重要なテーマとなります。
本物件は市場価格が1億円を優に超える一方で、路線価等に基づく相続税評価額は市場価格よりも低く算定される傾向にあり、強力な資産圧縮効果を発揮します。相続の完了を見届けた後、築17年という現在の市場価値が極めて高いタイミングで現金化し、各相続人へ分割するというアプローチは、非常に合理的かつ円滑な解決策となります。
離婚に伴うご整理が必要な方へ:豊洲高値相場における共有名義の円滑な解消
離婚に伴う財産分与として本物件の売却を検討される場合、豊洲エリアのタワー需要が高止まりしている現在の強気相場は、お二人にとって大きなメリットをもたらします。
夫婦の共有名義になっている場合、早期に相場上限での売却を成立させ、住宅ローンを完済した上で残った多額の売却益(財産分与の原資)を現金で按分する手順が、最もトラブルが少なく、次の生活へのスムーズな移行を可能にします。
投資物件として運用されている方へ:減価償却の進行と利回り出口の判断
賃貸に出して投資物件として運用されているオーナー様は、築17年が経過し、建物の減価償却が進行している点に注意が必要です。
帳簿上の価格(取得費)が減少していく中で売却すると、譲渡所得(みなし売却益)が大きくなり、譲渡所得税の負担が増加します。しかし、本物件は所有期間が10年を超えているため、後述する軽減税率特例(14.21%)の対象となります。この税制メリットと現在の高値相場を天秤にかけ、含み益を確定させる利回り出口戦略をご決断されるオーナー様が増加しています。
海外赴任を控えている方へ:高額賃貸需要と非居住者の税務論点比較
海外赴任に伴い、本物件を「賃貸に出すか」「売却するか」で迷われているケースです。本物件は高額な家賃設定でも法人契約等の安定した賃貸需要が見込めます。
しかし、海外に生活拠点を持つ「非居住者」となった状態で日本の不動産を賃貸運用したり売却したりする場合、国内での源泉徴収手続きや納税管理人の選任など、税務上の手続きが非常に煩雑になります。赴任前に現在の高値相場で売却して身軽になり、帰国時の状況に合わせて新たな住まいを探すという選択肢は、手間の観点でも資金効率の観点でも有力な選択となります。
合計1,900戸超のメガプロジェクト。共用施設相互利用の権利関係と買い手へのプレゼン
本物件の売却において、他社業者が意外に見落としがちなのが、1棟のマンションという枠を超えた「メガプロジェクトとしての全体像」のプレゼンテーションです。
ツインとの相互利用体制の正確な説明
シティタワーズ豊洲は、ザ・ツインとザ・シンボルを合わせて合計約1,900戸規模となる巨大な街区を形成しています。
このスケールメリットの最大の恩恵が、本物件32階のスカイラウンジをツインの住民も利用でき、逆にシンボルの住民もツインのシアター・カラオケルーム等の共用施設を利用できるという相互利用体制です。この管理規約上の権利を、内覧時に買い手へ漏れなく、かつ魅力的に説明できるかどうかが、物件の付加価値を大きく左右します。
メガプロジェクトのスケールメリットを価格に転嫁する媒介選び
「駅徒歩6分」というシンボル単体の表面的なスペックだけを見て査定額を下げる業者ではなく、ツインを含めた1,900戸規模の充実した共用インフラを自由に使いこなせる「居住プレミアム」を適正に評価し、価格に転嫁できる業者を選ぶことが不可欠です。
スタートライン売買部は、豊洲エリアに密着し、両物件の違いや相互利用のメリット、そしてそれらを求める指名買い顧客の動向をリアルタイムで把握しているからこそ、強気の査定額に裏付けを持たせることができます。
築17年を迎えた今、14.21%軽減税率と分譲時からの含み益を活かすベストタイミング
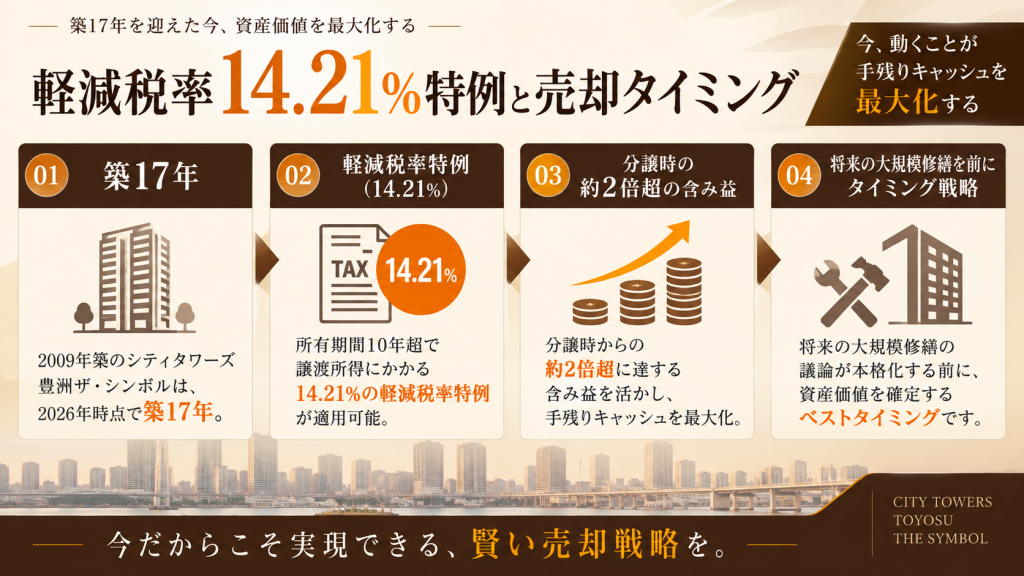
ここまで様々な角度から本物件の売却戦略を見てきましたが、最終的に「今が売り時なのか」という最大の疑問に対して、明確な回答を提示します。
監修者見解:所有期間10年超の税制メリットと相場高騰の相乗効果
監修の菊地拓耶は、本物件の売却タイミングについて以下のように分析します。
「2009年竣工のシティタワーズ豊洲ザ・シンボルは、分譲時から所有されている場合、『居住用財産の10年超軽減税率特例(14.21%)』の適用対象となります。分譲時から数千万円単位で含み益が出ている本物件だからこそ、この税率圧縮(通常20.315%→14.21%)の金額的インパクトは絶大です。豊洲エリアの相場上昇の恩恵と税制メリットの双方が、今まさに最大化するフェーズにあります」
次の大規模修繕の議論が本格化する前に確定させる資産価値
また、築17年という築年数は、将来的な2回目の大規模修繕や、それに伴う修繕積立金の改定議論が本格化していく入り口の時期でもあります。
これらの議論による将来の負担増懸念が買い手の心理に影響を与える前に、現在の極めて高い市場評価を背景に手残りキャッシュを確定させることは、資産防衛の観点から非常に合理的な選択です。
豊洲エリアのさらなる発展を待って保有継続が合理的なケース
もちろん、保有継続が合理的なケースも存在します。豊洲エリアは築地市場跡地の再開発や地下鉄新線の構想など、中長期的なポテンシャルを依然として秘めています。
当面のまとまった資金需要がなく、セカンドハウス等として長期間保有し続ける前提であれば、さらなるエリア価値の向上を待つ選択肢も十分に考えられます。しかし、数年以内の売却や住み替えを視野に入れているのであれば、不確実な未来のさらなる上昇を待つよりも、確実な現在の「含み益×特例税率」を確定させる方が、手堅い戦略と言えます。
シティタワーズ豊洲ザ・シンボル売却にかかる費用・税金・手残りシミュレーション
売却金額がそのまま手元に残るわけではありません。最後に、1億5,000万円で成約した場合の具体的な最終手残りをシミュレーションします。
売却時に発生する主な諸経費と仲介手数料
仲介手数料
成約価格の3% + 6万円 + 消費税
売買契約書に貼付する印紙代(数万円程度)
住宅ローンの抵当権抹消登記にかかる司法書士報酬と登録免許税
必要に応じたハウスクリーニング費用や引越し代
居住用財産の3,000万円特別控除と10年超保有の軽減税率(14.21%)のダブル適用
譲渡所得税の計算において、ご自宅としてお住まいの場合は「居住用財産の3,000万円特別控除」が利用可能です。
さらに、本物件のように所有期間が10年を超えている場合(売却した年の1月1日時点で判定)、3,000万円を控除した後の課税譲渡所得のうち、6,000万円以下の部分に対して「10年超保有の軽減税率特例(14.21%)」が適用されます(通常は20.315%)。このダブル適用により、税負担は劇的に圧縮されます。
【試算】1億5,000万円で成約した場合の最終手残り金額
以下に、分譲時から所有されているオーナー様が1億5,000万円で売却した場合の、具体的な手残り額をシミュレーションします。
このように、分譲時から莫大な含み益が出ている状況であっても、築10年超の軽減税率特例と3,000万円特別控除をフル活用することで、1億701.3万円という潤沢な手残りキャッシュを確保することが可能です。
まとめ
分譲時から2倍超という驚異的な資産価値の向上を果たした「シティタワーズ豊洲ザ・シンボル」。
駅徒歩分数だけでは測れない「キャナルガーデン隣接の居住性」や「ダイナミックパノラマウィンドウの圧倒的な開放感」は、ツインとの比較検討において本物件を強力に後押しし、指名買い顧客の強気な価格設定を正当化します。
築17年を迎え、10年超の軽減税率特例(14.21%)の恩恵をフルに享受できる今こそ、将来の大規模修繕に向けた不確実性を回避し、潤沢な手残りキャッシュを確定させる絶好のタイミングです。